Dacă închiriezi prin Booking.com sau Airbnb, platforma îți facturează un comision. Pentru că platformele sunt firme din alte state UE, Codul fiscal te obligă, chiar dacă ești persoană fizică, să te înregistrezi în scopuri de TVA și să plătești în România TVA-ul aferent comisionului, nu încasărilor de la oaspeți. Mai jos afli când se aplică regula, cum obții codul și cum calculezi TVA-ul.
Baza legală: art. 317 alin. (1) lit. c) din Codul fiscal (se deschide într-o filă nouă).
1. De ce este important
Booking.com este stabilită în Olanda, iar Airbnb în Irlanda. Când ai un cod de TVA valid introdus în cont, ele îți emit facturi de comision fără TVA, iar TVA-ul îl datorezi tu în România, prin mecanismul de taxare inversă. Mecanismul vine din Directiva 2006/112/CE (se deschide într-o filă nouă) privind sistemul comun de TVA.
Ce este taxarea inversă
De obicei, vânzătorul adaugă TVA-ul la preț, îl încasează și îl plătește la stat. La taxarea inversă, vânzătorul îți facturează doar prețul, iar tu calculezi TVA-ul și îl plătești direct statului român.
2. Cine este obligat
Te înregistrezi conform art. 317 dacă sunt îndeplinite toate condițiile:
- ai activitate economică în România, de exemplu închiriezi camere în scop turistic (vezi cum se impozitează aceste venituri din 2026), deci ești persoană impozabilă în sensul art. 269 din Codul fiscal, chiar fără firmă;
- nu ești deja înregistrat în scopuri de TVA (de exemplu ca plătitor de TVA, conform art. 316);
- primești servicii (comisioane, promovare) de la firme din alte state UE.
Înregistrarea trebuie făcută înainte de a primi serviciile respective.
TVA-ul nu se plătește de două ori
După ce introduci codul în contul de pe platformă, factura de comision vine fără TVA. Plătești TVA-ul o singură dată, la ANAF, nu și către platformă.
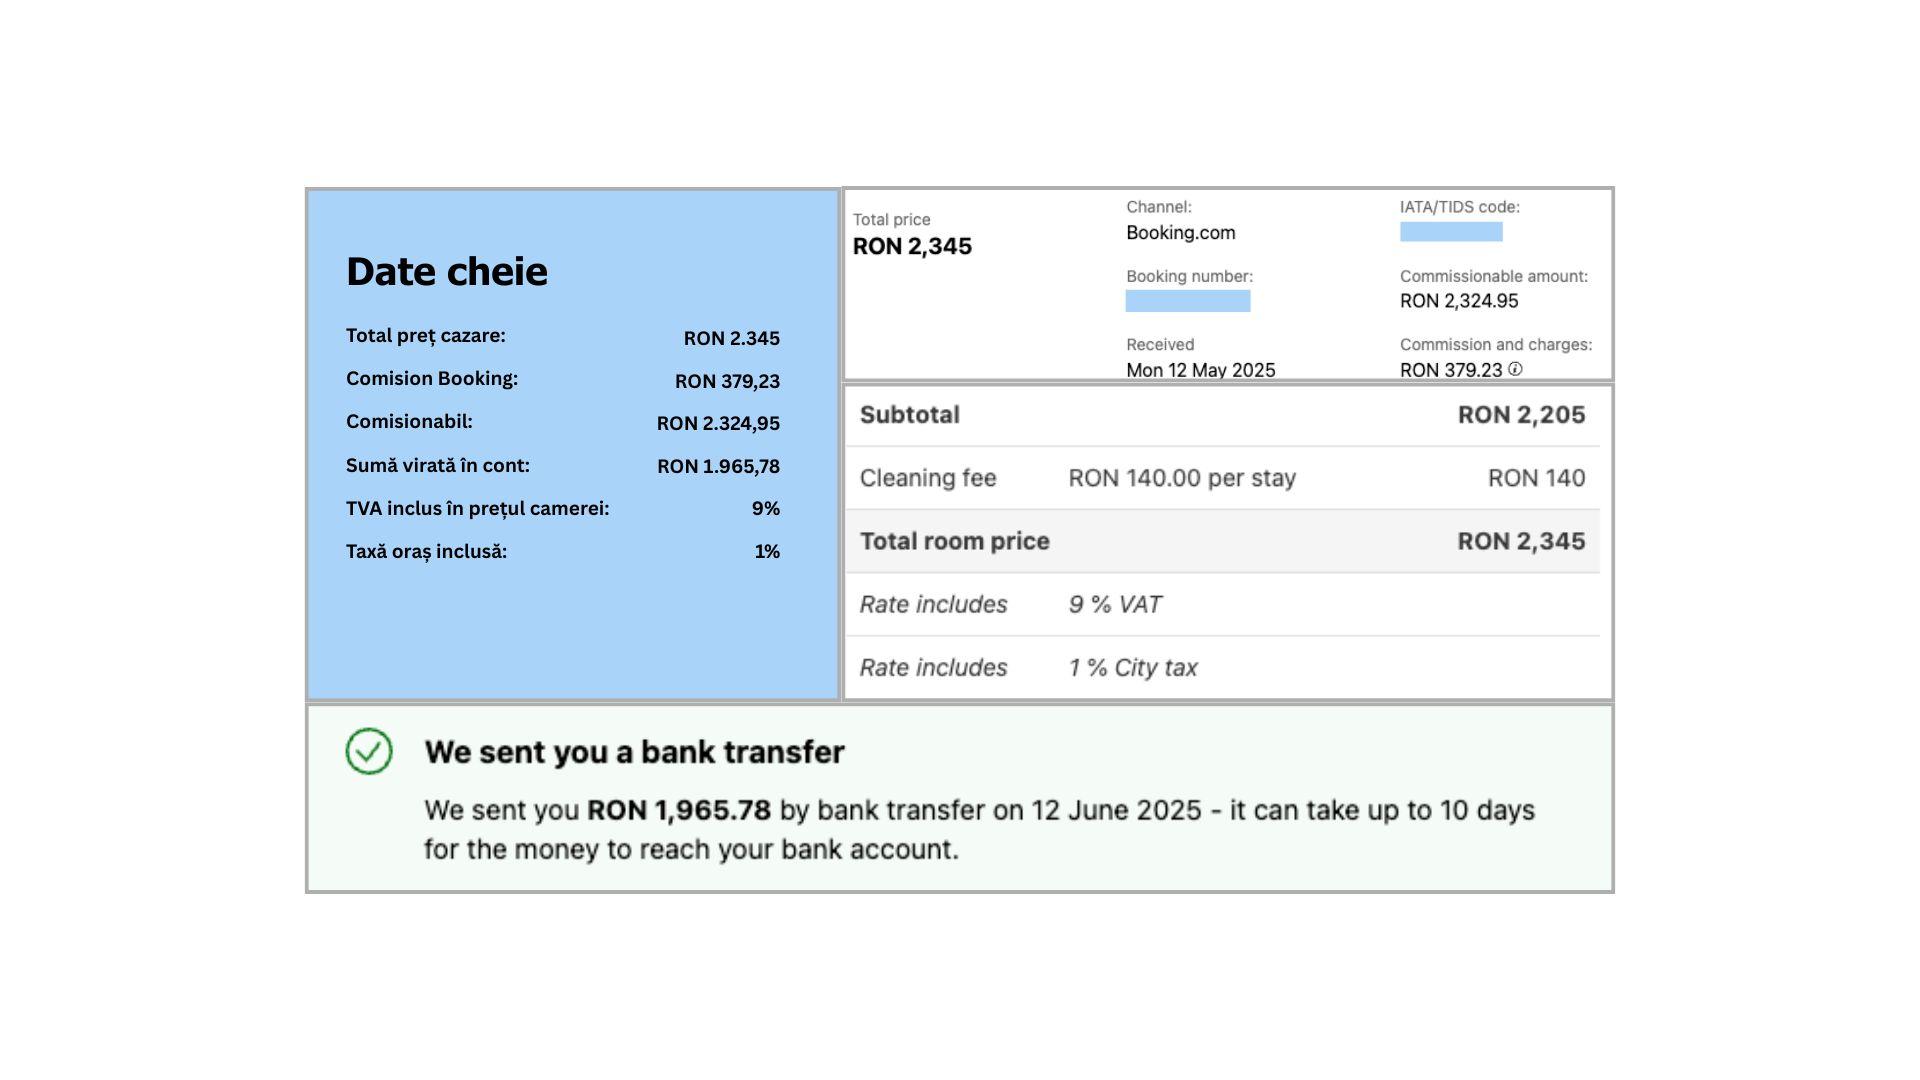
Exemplu: dacă Booking reține un comision de 379,23 lei, factura vine fără TVA, iar tu datorezi în România 79,64 lei (21% din 379,23 lei).
Ce conține factura de la Booking
Factura de la Booking este doar pentru comision și taxe, nu pentru întreaga rezervare.
Dacă nu ai cod de TVA
Fără cod introdus în cont, platforma îți tratează comisionul ca pe un serviciu către o persoană neînregistrată și adaugă TVA pe factură. Acel TVA este un cost pentru tine și nu îl poți recupera. În plus, obligația de înregistrare din art. 317 rămâne, iar neîndeplinirea ei poate duce la TVA de plată, accesorii și amenzi. Dacă nu ești sigur în ce situație ești, discută cu un contabil.
Cum arată situația cu cod de TVA
Booking îți emite o factură fără TVA, cu mențiunea „taxare inversă”, iar tu:
- calculezi TVA-ul de 21% din comision: 379,23 × 0,21 = 79,64 lei;
- depui decontul special de TVA (formularul 301) și declarația recapitulativă (formularul 390);
- plătești cei 79,64 lei la ANAF.
De aceea se numește taxare „inversă”: tu faci ce ar face de obicei prestatorul.
3. Cum obții codul de TVA
- Completezi declarația 020 (pentru persoanele fizice cu CNP), secțiunea pentru înregistrarea în scopuri de TVA conform art. 317. Varianta în vigoare este cea aprobată prin OPANAF nr. 15/2026: formularul 020 pe site-ul ANAF (se deschide într-o filă nouă).
- O depui online, prin Spațiul Privat Virtual (SPV) (se deschide într-o filă nouă), sau la ghișeul ANAF. Înregistrarea poate fi cerută și electronic, prin formularul 700.
- Primești un cod de TVA cu prefixul RO.
4. Ce faci după ce obții codul
- Introduci codul în contul tău de Booking și de Airbnb.
- Verifici că facturile de comision nu mai conțin TVA.
- Pentru fiecare lună în care primești facturi de comision, calculezi TVA de 21% pe valoarea comisionului și depui:
- formularul 301 (decontul special de TVA), până pe 25 a lunii următoare (art. 324 alin. (2) din Codul fiscal); îl depui doar pentru lunile în care ai astfel de facturi;
- formularul 390 (declarația recapitulativă), în care raportezi serviciile primite de la prestatorii din UE.
- Plătești TVA-ul la ANAF până la același termen ca decontul.
Formularele și programele de completare sunt pe pagina declarații electronice a ANAF (se deschide într-o filă nouă).
5. Exemplu practic
Să presupunem:
- încasezi de la oaspete 2.345 lei;
- Booking reține un comision de 379,23 lei;
- ai cod de TVA valid (RO + CNP).
Calculezi: TVA = 21% × 379,23 lei = 79,64 lei. În luna următoare depui formularele 301 și 390 și plătești 79,64 lei până pe 25.
6. Cum se aplică pe platforme
Booking.com
- Este o firmă stabilită în Olanda.
- Dacă nu ai cod de TVA introdus, îți facturează comisionul cu TVA.
- Dacă ai cod valid, primești factura fără TVA și plătești tu TVA-ul în România.
- Codul se adaugă din extranetul Booking, în secțiunea de date fiscale ale proprietății. Pașii exacți sunt în centrul de ajutor Booking pentru parteneri (se deschide într-o filă nouă).
Airbnb
- Este stabilită în Irlanda și aplică TVA pe comision dacă nu ai cod de TVA.
- După ce adaugi codul, Airbnb îl validează și emite facturi fără TVA, iar tu plătești TVA-ul în România.
- Pașii sunt explicați în ghidul Airbnb despre codul de TVA (se deschide într-o filă nouă).
Denumirile meniurilor din platforme se pot schimba; urmează ghidurile lor actuale.
7. Ce riști dacă nu te înregistrezi
- TVA de plată pentru perioada în urmă, cu dobânzi și penalități;
- amenzi pentru nedepunerea declarațiilor;
- probleme la un eventual control fiscal.
Concluzie practică
După ce obții codul de TVA și îl introduci în conturi, Booking și Airbnb nu-ți mai adaugă TVA pe comision. Calculezi TVA de 21% pe comision, îl declari prin formularele 301 și 390 și îl plătești o singură dată, în România. Pentru noul mod de impozitare a veniturilor din închiriere, citește și ghidul despre regimul fiscal din 2026, iar pentru documentele pe care le păstrezi pentru fiecare oaspete, ghidul despre fișa de cazare.